
ইউ এস বাংলা নিউজ ডেক্স
আরও খবর
রূপপুরের জন্য রাশিয়ার জ্বালানিবাহী বিমান আটকে দিল ‘মার্কিন আজ্ঞাবহ’ পাকিস্তান
দখলচেষ্টায় গ্রেপ্তার ১৩, বিএনপি নেতাদের বিরুদ্ধে অভিযোগ থাকলেও আটক তালিকায় নেই নাম!
আবারও গণভোটের ভাবনা

সংবিধানে ফিরছে ‘মহান আল্লাহর ওপর পূর্ণ আস্থা ও বিশ্বাস’
তত্ত্বাবধায়ক সরকারসহ সংবিধানের দুই অনুচ্ছেদে গণভোট চায় বিএনপি
টিআইবি: দখল-চাঁদাবাজি নিয়ন্ত্রণে ব্যর্থতা ক্ষমতাসীন দলের জন্য অশনিসংকেত
বাজার থেকে নিখোঁজ, সকালে মিলল লাশ: বান্দরবানে গহিন পাহাড়ে যুবককে নৃশংস হত্যা
প্রথমবারের মতো আন্তর্জাতিক বন্ড ছাড়ছে বাংলাদেশ, লক্ষ্য ১০০ কোটি ডলার পর্যন্ত – ক্রেতা কে?
 ইউ এস বাংলা এর সর্বশেষ খবর পেতে Google News ফিডটি অনুসরণ করুন
আগামী তিন মাসের মধ্যে প্রথমবারের মতো বৈদেশিক মুদ্রায় সার্বভৌম বন্ড বিক্রি করে ৫০ কোটি থেকে ১০০ কোটি ডলার সংগ্রহের প্রস্তুতি নিচ্ছে বাংলাদেশ। একজন জ্যেষ্ঠ সরকারি কর্মকর্তা এ তথ্য জানিয়েছেন।
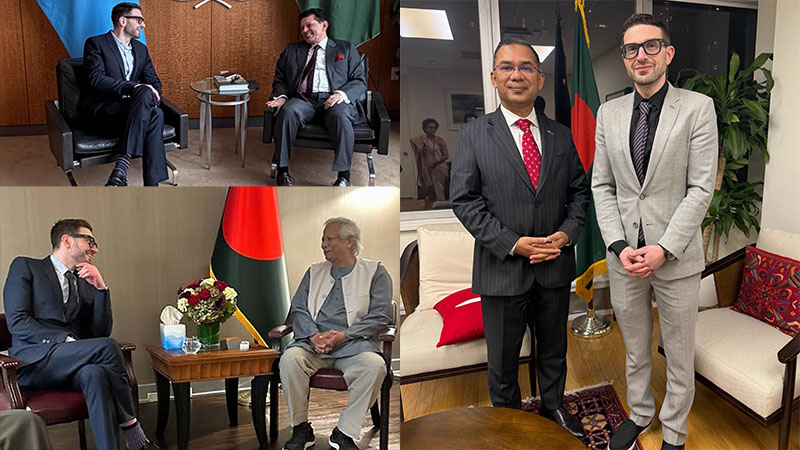
প্রধানমন্ত্রীর বিনিয়োগ ও পুঁজিবাজারবিষয়ক বিশেষ সহকারী তানভীর শাহরিয়ার ঘনি শনিবার রাতে দেওয়া এক সাক্ষাৎকারে জানান, বন্ডটি ব্যবস্থাপনার দায়িত্বে থাকবে জেপি মরগান চেজ অ্যান্ড কোং। তবে এ পরিকল্পনা বাস্তবায়নে প্রধানমন্ত্রী তারেক রহমানের চূড়ান্ত অনুমোদন প্রয়োজন।
তানভীর শাহরিয়ার সরকারের বন্ড ইস্যু কমিটির প্রধানও। তিনি জানান, যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের সাম্প্রতিক সুদহার বৃদ্ধির কারণে উন্নয়নশীল দেশগুলোর জন্য বৈশ্বিক ঋণের খরচ বেড়েছে। এ প্রেক্ষাপট বন্ডের মূল্য নির্ধারণে সরকারের অবস্থানকে প্রভাবিত করছে। তিনি বলেন, সুদহার ২৫ বেসিস পয়েন্ট বাড়ায়
উদীয়মান বাজারের সুদহারে প্রভাব পড়বে; তাই মূল্য নির্ধারণে সরকার সতর্ক থাকবে এবং মূলধনের ব্যয়ের বিষয়ে সংবেদনশীল। বন্ড কেনার আগ্রহ নিয়ে তিনি আশাবাদী। গত সপ্তাহে ইউরোপে প্রাতিষ্ঠানিক বিনিয়োগকারীদের সঙ্গে অনানুষ্ঠানিক বৈঠকের পর দেশটির প্রথম বৈশ্বিক ঋণপত্র নিয়ে আগ্রহ যথেষ্ট জোরালো বলে মনে হচ্ছে। পরবর্তীতে নিউইয়র্কের বৈঠকগুলোও শুধু প্রাতিষ্ঠানিক বিনিয়োগকারীদের কেন্দ্র করেই হয়েছে বলে জানান তিনি। স্থানীয় গণমাধ্যমের খবরে বলা হয়েছে, জুলাইয়ে সরকার সার্বভৌম বন্ড ইস্যুর সম্ভাব্যতা যাচাইয়ে আট সদস্যের একটি উচ্চপর্যায়ের আন্তঃমন্ত্রণালয় কমিটি গঠন করেছিল। কমিটিতে অর্থ বিভাগ, অর্থনৈতিক সম্পর্ক বিভাগ, বাংলাদেশ ব্যাংক ও বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের প্রতিনিধিরা আছেন। জেপি মরগান এ বন্ডের লিড ইস্যু ম্যানেজার, গ্লোবাল কোঅর্ডিনেটর, বুকরানার ও সার্বভৌম
রেটিং উপদেষ্টা হিসেবে কাজ করবে। বন্ডের চূড়ান্ত আকার এসব প্রতিষ্ঠানের সুপারিশের ভিত্তিতে ঠিক হবে। সরকারের লক্ষ্য অর্থায়নের উৎসে বৈচিত্র্য আনা। আন্তর্জাতিক বন্ডের পাশাপাশি দেশীয় পুঁজিবাজার গভীর করতেও কর্পোরেট বন্ড, মিউচুয়াল ফান্ড, গ্রিন বন্ড, সুকুক ও মিউনিসিপ্যাল বন্ড চালুর উদ্যোগ চলছে বলে জানা গেছে। সার্বভৌম বন্ড কী? সার্বভৌম বন্ড হলো কোনো দেশের সরকারের ইস্যু করা ঋণপত্র। সরকার এটি বিক্রি করে বিনিয়োগকারীদের কাছ থেকে অর্থ ধার নেয় এবং নির্দিষ্ট সময় পর মূল অর্থ ফেরত দেয়। ধার করা অর্থের ওপর সরকার নিয়মিত সুদও দেয়। বন্ড যখন ডলারের মতো বিদেশি মুদ্রায় ইস্যু হয়, তখন সেটি আন্তর্জাতিক পুঁজিবাজারের বিনিয়োগকারীদের জন্য উন্মুক্ত থাকে। ব্যাংক, পেনশন ফান্ড ও সম্পদ ব্যবস্থাপনা
প্রতিষ্ঠানের মতো প্রাতিষ্ঠানিক বিনিয়োগকারীরা সাধারণত এসব বন্ড কেনে। বন্ড ছাড়ার আগে সাধারণত আন্তর্জাতিক ক্রেডিট রেটিং নেওয়া হয়। এই রেটিংয়ের ওপর নির্ভর করে সরকারকে কত সুদ দিতে হবে। অর্থনীতিতে সম্ভাব্য ইতিবাচক প্রভাব অর্থায়নের উৎসে বৈচিত্র্য: ঋণের জন্য বিশ্বব্যাংক, এডিবি বা দ্বিপাক্ষিক উৎসের ওপর নির্ভরতা কমে। সরকার একটি বাড়তি বিকল্প পায়। বৈদেশিক মুদ্রার জোগান: বন্ড ডলারে বিক্রি হলে সরকারের হাতে সরাসরি বৈদেশিক মুদ্রা আসে। এতে রিজার্ভের ওপর চাপ কিছুটা কমতে পারে। আন্তর্জাতিক বেঞ্চমার্ক তৈরি: সরকারের বন্ডের সুদহার একটি মানদণ্ড হয়ে দাঁড়ায়। এর ভিত্তিতে দেশের বেসরকারি কোম্পানি ও ব্যাংকও আন্তর্জাতিক বাজারে সহজে ঋণ নিতে পারে। বিনিয়োগকারীদের আস্থা: সফল বন্ড ইস্যু বিশ্ববাজারে দেশের অর্থনীতির গ্রহণযোগ্যতা বাড়ায়। পরে আরও
বন্ড ছাড়া সহজ হয়। অবকাঠামো অর্থায়ন: সংগৃহীত অর্থ মেট্রোরেল, বিদ্যুৎ ও সড়কের মতো বড় প্রকল্পে ব্যবহার করা যায়। এতে প্রবৃদ্ধি ও কর্মসংস্থানের সুযোগ তৈরি হয়। ঝুঁকি ও সীমাবদ্ধতা ব্যয়বহুল ঋণ: প্রথমবার ইস্যু করা বন্ডে বিনিয়োগকারীরা সাধারণত বাড়তি সুদ দাবি করেন। বৈশ্বিক সুদহার বাড়লে এই খরচ আরও বাড়ে। প্রতিবেদনে উল্লেখ আছে, মার্কিন ফেডারেল রিজার্ভের সুদহার বৃদ্ধির কারণে সরকার মূল্য নির্ধারণে সতর্ক। বিনিময় হারের ঝুঁকি: ঋণ ডলারে, আয় টাকায়। টাকার মান কমলে ঋণ পরিশোধে বেশি টাকা লাগে। এতে সরকারের ব্যয়ের বোঝা বাড়ে। ঋণের চাপ: এই ঋণ বাণিজ্যিক শর্তে নেওয়া হয়, যেখানে সুদ সাধারণত বেশি এবং পরিশোধের মেয়াদ তুলনামূলক কম। সঠিক পরিকল্পনা না থাকলে ভবিষ্যতে ঋণ পরিশোধের
সংকট দেখা দিতে পারে। আন্তর্জাতিক উদাহরণ হিসেবে কেনিয়ার কথা বলা হয়। দেশটি ২০১৪ সালে প্রথম বন্ড ছেড়ে পরে ঋণের চাপে পড়েছিল। বাজারের অস্থিরতা: বৈশ্বিক অর্থনৈতিক সংকট বা বিনিয়োগকারীদের আস্থা কমে গেলে বন্ডের দাম পড়ে যায়। তখন নতুন করে ঋণ নেওয়া কঠিন ও ব্যয়বহুল হয়ে ওঠে। ব্যবহারের স্বচ্ছতা: অর্থ উৎপাদনশীল খাতে ব্যবহার না হলে বা অপচয় হলে ভবিষ্যৎ প্রজন্মের ওপর ঋণের বোঝা চাপে। এ কারণে ব্যবহারে জবাবদিহি ও স্বচ্ছতা জরুরি। সঠিকভাবে ব্যবহার করলে সার্বভৌম বন্ড অর্থায়নের উৎস বাড়িয়ে ও রিজার্ভে সহায়তা দিয়ে অর্থনীতির জন্য উপকারী হতে পারে। তবে সুদের হার, বিনিময় হারের ওঠানামা ও ঋণ পরিশোধের সক্ষমতা নিয়ে সতর্ক না থাকলে এটি নতুন
চাপও তৈরি করতে পারে। সরকারের “মূলধনের ব্যয় নিয়ে সংবেদনশীল” থাকার বক্তব্য এ কারণেই গুরুত্বপূর্ণ।

সর্বাধিক পঠিত
এক্স নিয়ে মাহির ভিডিও পোস্ট!
‘দুর্নীতির বরপুত্র’ সারওয়ার কানাডা পালিয়েছেন
প্রেক্ষাগৃহে ফের আদর-পূজার ‘লিপস্টিক’
মালয়েশিয়ায় বাংলাদেশিসহ ৯১ অভিবাসী গ্রেফতার
নিউইয়র্কে বিএনপি-জামাতকে রুখে দিল সাংস্কৃতিক কর্মীরা
নিউইয়র্কে ক্লাবে বন্দুকধারীর গুলি, নিহত ৩
কক্সবাজারে হোটেলে পর্যটকের গোপন ভিডিও ধারণ, অভিযুক্ত কর্মচারী ও ছাত্রলীগ নেতা পলাতক