
ইউ এস বাংলা নিউজ ডেক্স
আরও খবর
এক মাসের মধ্যে পদ্মা ব্যাংকের ভবিষ্যৎ নির্ধারণের সিদ্ধান্ত
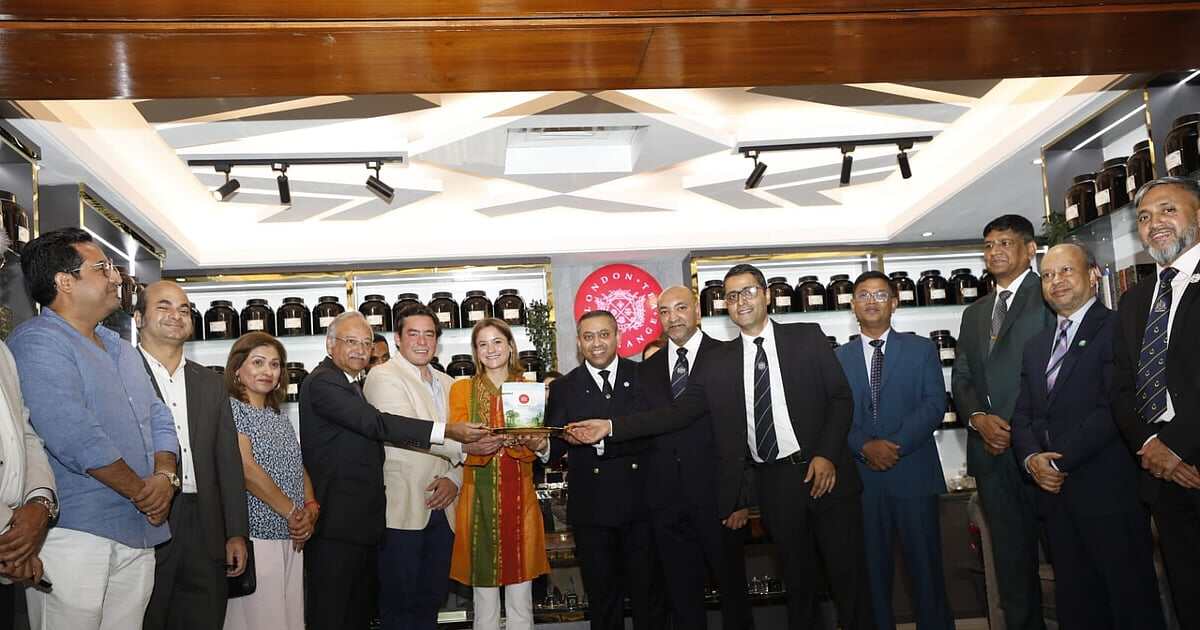
লন্ডন টি এক্সচেঞ্জে সিলেট চা, পার্তুগাল রাজপরিবারের সঙ্গে
উন্নয়নের তারকা নয় বাংলাদেশ
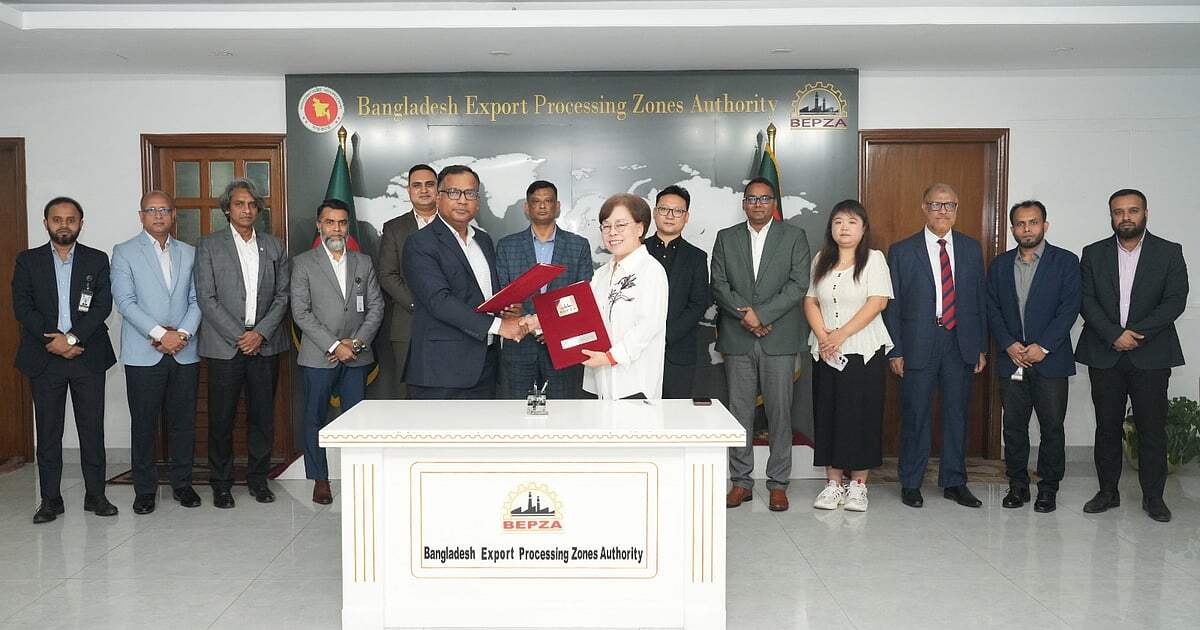
চট্টগ্রাম ইপিজেডে নতুন বিনিয়োগে ২ হাজার মানুষের কর্মসংস্থান
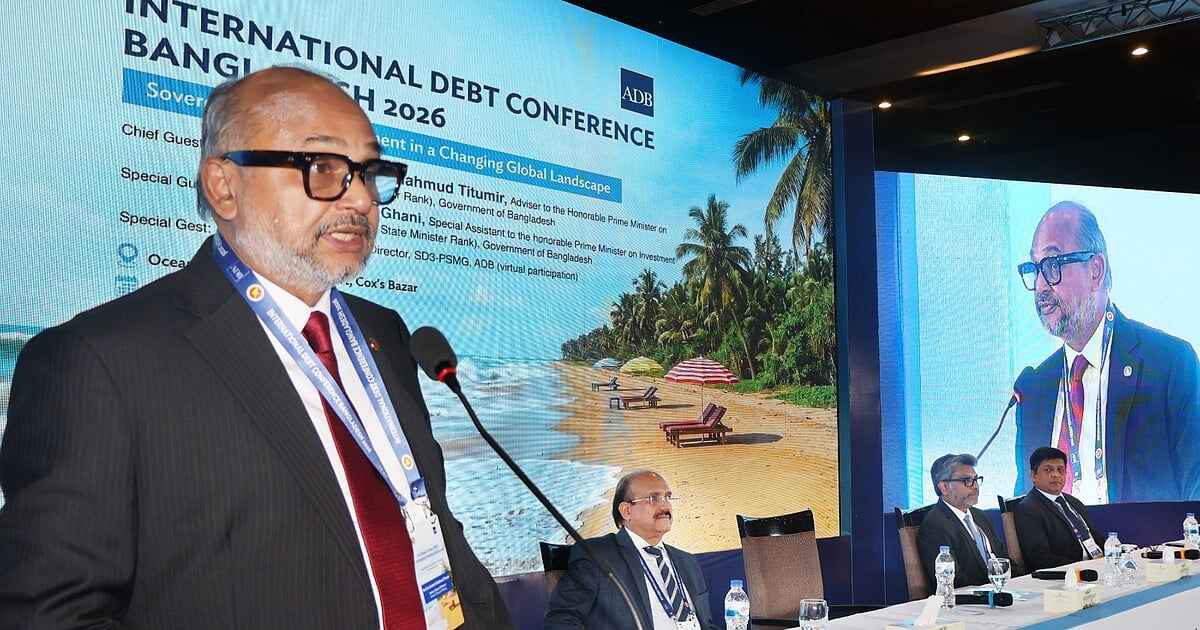
ঋণের অর্থ উৎপাদনশীল খাতে খরচের তাগিদ উপদেষ্টার
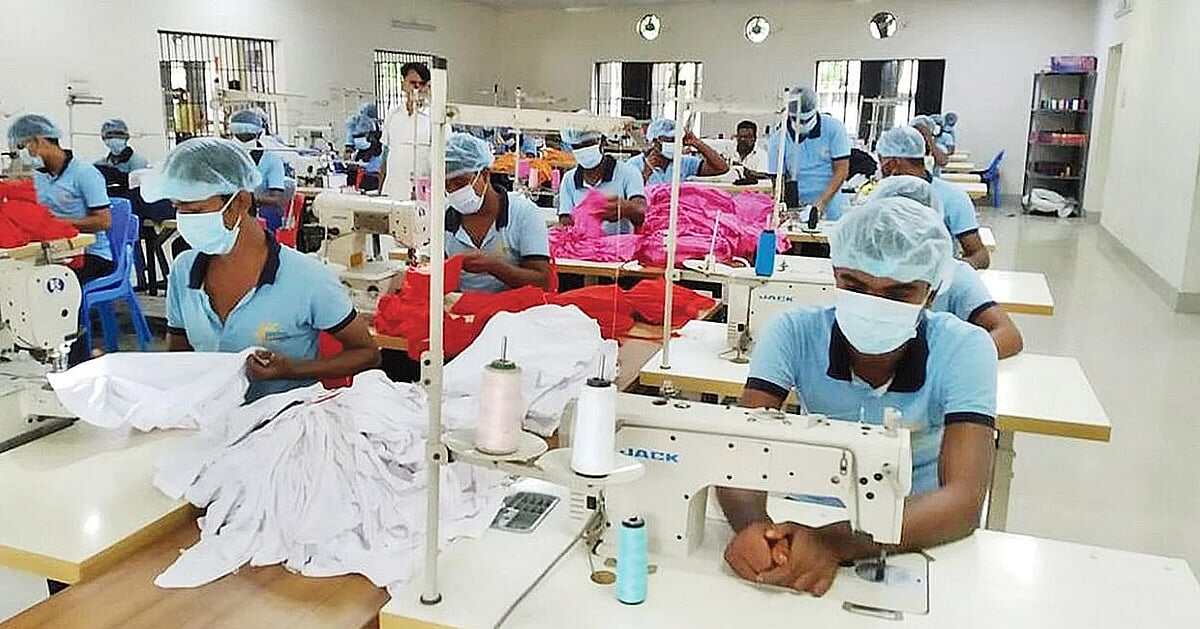
পোশাকশ্রমিকদের ন্যূনতম মজুরি নিয়ে মালিকপক্ষের প্রস্তাবনা তৈরি
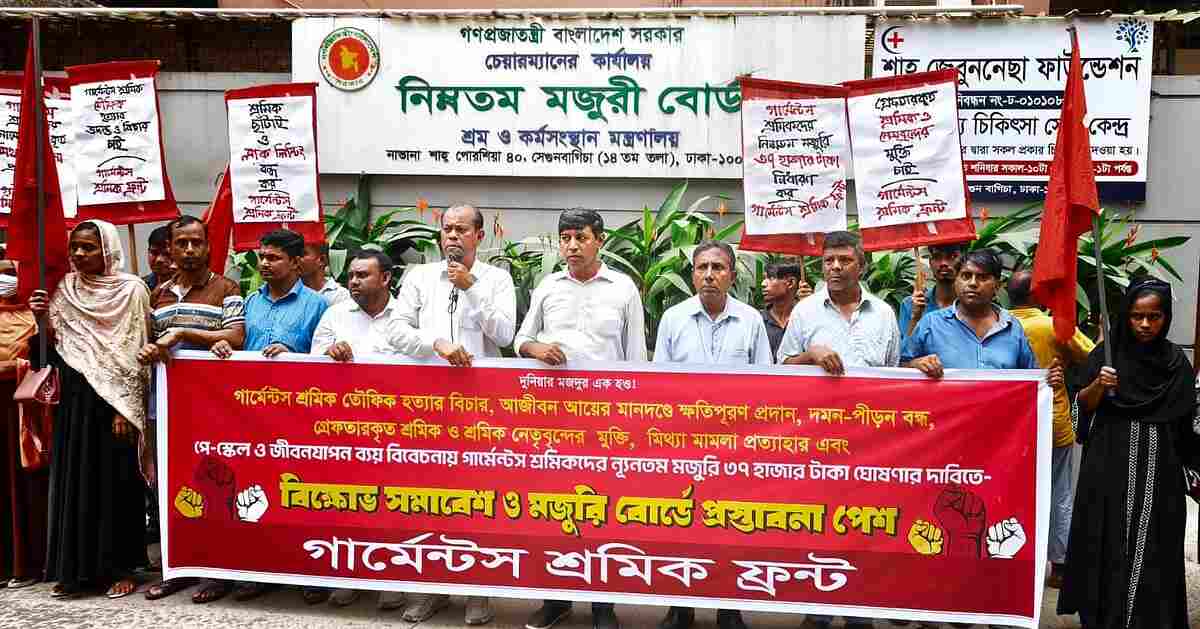
পোশাকশ্রমিকদের ন্যূনতম মজুরি বোর্ডের সভা স্থগিত
খেলাপি ঋণের পাহাড়ে দমবন্ধ ব্যাংকিং খাত, ২৩ ব্যাংকের মূলধন ঘাটতি ২.৮২ লাখ কোটি টাকা
 ইউ এস বাংলা এর সর্বশেষ খবর পেতে Google News ফিডটি অনুসরণ করুন
খেলাপি ঋণের পাহাড়ে চাপা পড়ে দেশের ব্যাংকিং খাত কার্যত মূলধন-দেউলিয়াত্বের দিকে এগোচ্ছে। মাত্র তিন মাসে ২৩টি ব্যাংকের সম্মিলিত মূলধন ঘাটতি বেড়ে ২ লাখ ৮২ হাজার কোটি টাকায় পৌঁছানো কোনো সাময়িক বিচ্যুতি নয়; এটি বহু বছরের অনিয়ন্ত্রিত ঋণ বিতরণ, রাজনৈতিক পৃষ্ঠপোষকতা আর তদারকির ব্যর্থতার অবধারিত ফল। কেন্দ্রীয় ব্যাংকের সর্বশেষ পরিসংখ্যানই দেখাচ্ছে—ব্যবস্থাটি এখন আর কেবল দুর্বল নয়, বরং কাঠামোগতভাবে ভেঙে পড়ার মুখে।
২০২৫ সালের জুন শেষে যেখানে ২৪টি ব্যাংকের ঘাটতি ছিল ১ লাখ ৫৫ হাজার কোটি টাকা, সেখানে তিন মাসের ব্যবধানে তা প্রায় দ্বিগুণ হয়ে যাওয়ার অর্থ হলো সমস্যাটি দ্রুততর গতিতে গভীর হচ্ছে। একই সময়ে মূলধন পর্যাপ্ততার সূচক সিআরএআর ৪ দশমিক ৪৭ শতাংশ
থেকে নেমে ঋণাত্মক ২ দশমিক ৯০ শতাংশে পৌঁছানো স্পষ্ট করে—ব্যাংকগুলোর ঝুঁকি বহনের সক্ষমতা কার্যত শূন্যের নিচে নেমে গেছে। আন্তর্জাতিক মানদণ্ডে যেখানে ন্যূনতম ১২ দশমিক ৫ শতাংশ বজায় রাখা বাধ্যতামূলক, সেখানে এই বিপরীতমুখী অবস্থান শুধু উদ্বেগজনক নয়, বরং নীতিনির্ধারণী ব্যর্থতার সরাসরি প্রতিফলন। খেলাপি ঋণের বিস্তার এই সংকটের কেন্দ্রবিন্দুতে। সেপ্টেম্বর শেষে ৬ লাখ ৪৪ হাজার কোটি টাকার খেলাপি ঋণ কোনো পরিসংখ্যান নয়, বরং দীর্ঘদিন ধরে লুকিয়ে রাখা আর্থিক অনিয়মের প্রকাশ্য রূপ। ‘অ্যাগ্রেসিভ লেন্ডিং’ আর পরিচালনা পর্ষদের প্রভাবিত ঋণ অনুমোদনের সংস্কৃতি যে কতটা গভীরে প্রোথিত ছিল, তা এখন মূলধনের ভাঙনেই স্পষ্ট হয়ে উঠছে। বছরের পর বছর ধরে যেসব ঋণ কাগজে-কলমে ‘স্ট্যান্ডার্ড’ হিসেবে দেখানো হয়েছে,
সেগুলো বাস্তবে অদায়যোগ্য হয়ে পড়েছে—এখন তারই হিসাব মিলছে। রাষ্ট্রায়ত্ত ব্যাংকগুলোর চিত্র বরাবরের মতোই দুর্বল। চারটি ব্যাংকের সম্মিলিত ঘাটতি ৩৭ হাজার ৬৯৮ কোটি টাকা—যেখানে এককভাবে জনতা ব্যাংকের ঘাটতিই প্রায় ২০ হাজার কোটি টাকা ছুঁইছুঁই। অগ্রণী, রূপালী ও বেসিক ব্যাংকের অবস্থাও ভিন্ন নয়। রাষ্ট্রীয় মালিকানার আড়ালে বছরের পর বছর দায়মুক্তি পাওয়ার সংস্কৃতি যে কীভাবে আর্থিক শৃঙ্খলাকে ধ্বংস করেছে, তার জীবন্ত উদাহরণ এ খাত। বেসরকারি ব্যাংকগুলোর অবস্থাও আশাব্যঞ্জক নয়। নয়টি ব্যাংকের ঘাটতি ৩৬ হাজার ৬০৭ কোটি টাকা, যেখানে ন্যাশনাল ব্যাংক, এবি ব্যাংক, পদ্মা ব্যাংক, প্রিমিয়ার ও আইএফআইসি ব্যাংকের মতো প্রতিষ্ঠানগুলো বড় অংশ জুড়ে আছে। এটি প্রমাণ করে, সমস্যাটি কোনো একক মালিকানা কাঠামোর নয়; বরং পুরো
ব্যবস্থার মধ্যেই অনিয়ম প্রাতিষ্ঠানিক রূপ নিয়েছে। সবচেয়ে উদ্বেগজনক চিত্র শরিয়াহভিত্তিক ব্যাংকগুলোতে। মোট ১ লাখ ৭৫ হাজার কোটি টাকার ঘাটতি এই ধারার ব্যাংকগুলোর ভেতরের গভীর সংকটকে সামনে নিয়ে এসেছে। ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের একক ঘাটতি ৬৫ হাজার কোটি টাকার বেশি—যা এককভাবে পুরো খাতের স্থিতিশীলতার জন্যই হুমকি। ইউনিয়ন ব্যাংক, ইসলামী ব্যাংক বাংলাদেশ, এক্সিম ব্যাংক, সোশ্যাল ইসলামী ব্যাংকসহ প্রায় সব বড় ইসলামী ব্যাংকই মূলধন ঘাটতির চক্রে আটকে পড়েছে। প্রশ্ন উঠছে—শরিয়াহ কমপ্লায়েন্সের আড়ালে প্রকৃত ঝুঁকি ব্যবস্থাপনা কতটা কার্যকর ছিল? বিশেষায়িত ব্যাংকগুলোও ব্যতিক্রম নয়। বাংলাদেশ কৃষি ব্যাংক ও রাজশাহী কৃষি উন্নয়ন ব্যাংকের সম্মিলিত ঘাটতি ৩২ হাজার কোটি টাকা ছাড়িয়েছে। কৃষি ও প্রান্তিক খাতকে সহায়তার নামে যে ঋণ
বিতরণ করা হয়েছে, তার বড় অংশই এখন ফেরত আসছে না—যা নীতিগত দুর্বলতার পাশাপাশি বাস্তবায়ন ব্যর্থতারও প্রমাণ। ব্যাংকার ও অর্থনীতিবিদদের ভাষ্য অনুযায়ী, এটি আর কেবল ‘খারাপ সময়’ নয়; বরং একটি পূর্ণাঙ্গ কাঠামোগত সংকট। মূলধনই যখন ব্যাংকের মেরুদণ্ড, তখন সেই মেরুদণ্ড ভেঙে পড়লে পুরো আর্থিক ব্যবস্থাই অচল হয়ে পড়া স্বাভাবিক। ইতোমধ্যে অনেক ব্যাংক বড় ঋণ দিতে পারছে না, আন্তর্জাতিক বাণিজ্যে বিদেশি অর্থায়নও কঠিন হয়ে উঠছে। বিদেশি ব্যাংকগুলো বাংলাদেশের ঝুঁকি মূল্যায়ন বাড়িয়ে দেওয়ায় অর্থায়নের খরচও বাড়ছে। সবচেয়ে বড় প্রশ্নটি থেকে যায়—এই অবস্থায় নীতিনির্ধারকদের ভূমিকা কী ছিল? কেন্দ্রীয় ব্যাংকের তদারকি যদি কার্যকর হতো, তাহলে বছরের পর বছর ধরে এই মাত্রার খেলাপি ঋণ কীভাবে জমা হলো? কেন
সময়মতো প্রকৃত আর্থিক চিত্র প্রকাশ পায়নি? এবং কেন দায়ীদের বিরুদ্ধে দৃশ্যমান কোনো শাস্তিমূলক ব্যবস্থা নেওয়া হয়নি? এখন সমাধানের কথা বলা হচ্ছে—ক্যাপিটাল ইনজেকশন, নতুন শেয়ার ইস্যু, ঝুঁকিভিত্তিক তদারকি জোরদার, ‘জম্বি’ প্রতিষ্ঠানগুলোর আইনি নিষ্পত্তি। কিন্তু বাস্তবতা হলো, আস্থাহীন বাজারে নতুন মূলধন জোগাড় করা সহজ নয়। বিনিয়োগকারীরা যেখানে বিদ্যমান মূলধনের নিরাপত্তা নিয়েই সন্দিহান, সেখানে নতুন অর্থ ঢালার আগ্রহ কতটা থাকবে, সেটিই বড় প্রশ্ন। খেলাপিদের তালিকা প্রকাশ, কঠোর শাস্তি এবং প্রকৃত দায় নির্ধারণ ছাড়া এই সংকট থেকে উত্তরণ সম্ভব নয়—এ কথা এখন আর তাত্ত্বিক নয়, বরং বাস্তব প্রয়োজন। অন্যথায় মূলধনের এই ঘাটতি শুধু ব্যাংকিং খাতেই সীমাবদ্ধ থাকবে না; এটি ধীরে ধীরে পুরো অর্থনীতিকে ঝুঁকির মুখে ঠেলে
দেবে।
থেকে নেমে ঋণাত্মক ২ দশমিক ৯০ শতাংশে পৌঁছানো স্পষ্ট করে—ব্যাংকগুলোর ঝুঁকি বহনের সক্ষমতা কার্যত শূন্যের নিচে নেমে গেছে। আন্তর্জাতিক মানদণ্ডে যেখানে ন্যূনতম ১২ দশমিক ৫ শতাংশ বজায় রাখা বাধ্যতামূলক, সেখানে এই বিপরীতমুখী অবস্থান শুধু উদ্বেগজনক নয়, বরং নীতিনির্ধারণী ব্যর্থতার সরাসরি প্রতিফলন। খেলাপি ঋণের বিস্তার এই সংকটের কেন্দ্রবিন্দুতে। সেপ্টেম্বর শেষে ৬ লাখ ৪৪ হাজার কোটি টাকার খেলাপি ঋণ কোনো পরিসংখ্যান নয়, বরং দীর্ঘদিন ধরে লুকিয়ে রাখা আর্থিক অনিয়মের প্রকাশ্য রূপ। ‘অ্যাগ্রেসিভ লেন্ডিং’ আর পরিচালনা পর্ষদের প্রভাবিত ঋণ অনুমোদনের সংস্কৃতি যে কতটা গভীরে প্রোথিত ছিল, তা এখন মূলধনের ভাঙনেই স্পষ্ট হয়ে উঠছে। বছরের পর বছর ধরে যেসব ঋণ কাগজে-কলমে ‘স্ট্যান্ডার্ড’ হিসেবে দেখানো হয়েছে,
সেগুলো বাস্তবে অদায়যোগ্য হয়ে পড়েছে—এখন তারই হিসাব মিলছে। রাষ্ট্রায়ত্ত ব্যাংকগুলোর চিত্র বরাবরের মতোই দুর্বল। চারটি ব্যাংকের সম্মিলিত ঘাটতি ৩৭ হাজার ৬৯৮ কোটি টাকা—যেখানে এককভাবে জনতা ব্যাংকের ঘাটতিই প্রায় ২০ হাজার কোটি টাকা ছুঁইছুঁই। অগ্রণী, রূপালী ও বেসিক ব্যাংকের অবস্থাও ভিন্ন নয়। রাষ্ট্রীয় মালিকানার আড়ালে বছরের পর বছর দায়মুক্তি পাওয়ার সংস্কৃতি যে কীভাবে আর্থিক শৃঙ্খলাকে ধ্বংস করেছে, তার জীবন্ত উদাহরণ এ খাত। বেসরকারি ব্যাংকগুলোর অবস্থাও আশাব্যঞ্জক নয়। নয়টি ব্যাংকের ঘাটতি ৩৬ হাজার ৬০৭ কোটি টাকা, যেখানে ন্যাশনাল ব্যাংক, এবি ব্যাংক, পদ্মা ব্যাংক, প্রিমিয়ার ও আইএফআইসি ব্যাংকের মতো প্রতিষ্ঠানগুলো বড় অংশ জুড়ে আছে। এটি প্রমাণ করে, সমস্যাটি কোনো একক মালিকানা কাঠামোর নয়; বরং পুরো
ব্যবস্থার মধ্যেই অনিয়ম প্রাতিষ্ঠানিক রূপ নিয়েছে। সবচেয়ে উদ্বেগজনক চিত্র শরিয়াহভিত্তিক ব্যাংকগুলোতে। মোট ১ লাখ ৭৫ হাজার কোটি টাকার ঘাটতি এই ধারার ব্যাংকগুলোর ভেতরের গভীর সংকটকে সামনে নিয়ে এসেছে। ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের একক ঘাটতি ৬৫ হাজার কোটি টাকার বেশি—যা এককভাবে পুরো খাতের স্থিতিশীলতার জন্যই হুমকি। ইউনিয়ন ব্যাংক, ইসলামী ব্যাংক বাংলাদেশ, এক্সিম ব্যাংক, সোশ্যাল ইসলামী ব্যাংকসহ প্রায় সব বড় ইসলামী ব্যাংকই মূলধন ঘাটতির চক্রে আটকে পড়েছে। প্রশ্ন উঠছে—শরিয়াহ কমপ্লায়েন্সের আড়ালে প্রকৃত ঝুঁকি ব্যবস্থাপনা কতটা কার্যকর ছিল? বিশেষায়িত ব্যাংকগুলোও ব্যতিক্রম নয়। বাংলাদেশ কৃষি ব্যাংক ও রাজশাহী কৃষি উন্নয়ন ব্যাংকের সম্মিলিত ঘাটতি ৩২ হাজার কোটি টাকা ছাড়িয়েছে। কৃষি ও প্রান্তিক খাতকে সহায়তার নামে যে ঋণ
বিতরণ করা হয়েছে, তার বড় অংশই এখন ফেরত আসছে না—যা নীতিগত দুর্বলতার পাশাপাশি বাস্তবায়ন ব্যর্থতারও প্রমাণ। ব্যাংকার ও অর্থনীতিবিদদের ভাষ্য অনুযায়ী, এটি আর কেবল ‘খারাপ সময়’ নয়; বরং একটি পূর্ণাঙ্গ কাঠামোগত সংকট। মূলধনই যখন ব্যাংকের মেরুদণ্ড, তখন সেই মেরুদণ্ড ভেঙে পড়লে পুরো আর্থিক ব্যবস্থাই অচল হয়ে পড়া স্বাভাবিক। ইতোমধ্যে অনেক ব্যাংক বড় ঋণ দিতে পারছে না, আন্তর্জাতিক বাণিজ্যে বিদেশি অর্থায়নও কঠিন হয়ে উঠছে। বিদেশি ব্যাংকগুলো বাংলাদেশের ঝুঁকি মূল্যায়ন বাড়িয়ে দেওয়ায় অর্থায়নের খরচও বাড়ছে। সবচেয়ে বড় প্রশ্নটি থেকে যায়—এই অবস্থায় নীতিনির্ধারকদের ভূমিকা কী ছিল? কেন্দ্রীয় ব্যাংকের তদারকি যদি কার্যকর হতো, তাহলে বছরের পর বছর ধরে এই মাত্রার খেলাপি ঋণ কীভাবে জমা হলো? কেন
সময়মতো প্রকৃত আর্থিক চিত্র প্রকাশ পায়নি? এবং কেন দায়ীদের বিরুদ্ধে দৃশ্যমান কোনো শাস্তিমূলক ব্যবস্থা নেওয়া হয়নি? এখন সমাধানের কথা বলা হচ্ছে—ক্যাপিটাল ইনজেকশন, নতুন শেয়ার ইস্যু, ঝুঁকিভিত্তিক তদারকি জোরদার, ‘জম্বি’ প্রতিষ্ঠানগুলোর আইনি নিষ্পত্তি। কিন্তু বাস্তবতা হলো, আস্থাহীন বাজারে নতুন মূলধন জোগাড় করা সহজ নয়। বিনিয়োগকারীরা যেখানে বিদ্যমান মূলধনের নিরাপত্তা নিয়েই সন্দিহান, সেখানে নতুন অর্থ ঢালার আগ্রহ কতটা থাকবে, সেটিই বড় প্রশ্ন। খেলাপিদের তালিকা প্রকাশ, কঠোর শাস্তি এবং প্রকৃত দায় নির্ধারণ ছাড়া এই সংকট থেকে উত্তরণ সম্ভব নয়—এ কথা এখন আর তাত্ত্বিক নয়, বরং বাস্তব প্রয়োজন। অন্যথায় মূলধনের এই ঘাটতি শুধু ব্যাংকিং খাতেই সীমাবদ্ধ থাকবে না; এটি ধীরে ধীরে পুরো অর্থনীতিকে ঝুঁকির মুখে ঠেলে
দেবে।

সর্বাধিক পঠিত
মার্কিন সেনাবাহিনীতে প্রথম বাংলাদেশি-আমেরিকান ব্রিগেডিয়ার জেনারেল শরীফুল খান
এক্স নিয়ে মাহির ভিডিও পোস্ট!
প্রেক্ষাগৃহে ফের আদর-পূজার ‘লিপস্টিক’
‘দুর্নীতির বরপুত্র’ সারওয়ার কানাডা পালিয়েছেন
কক্সবাজারে হোটেলে পর্যটকের গোপন ভিডিও ধারণ, অভিযুক্ত কর্মচারী ও ছাত্রলীগ নেতা পলাতক
মালয়েশিয়ায় বাংলাদেশিসহ ৯১ অভিবাসী গ্রেফতার
নিউইয়র্কে বিএনপি-জামাতকে রুখে দিল সাংস্কৃতিক কর্মীরা